Domain steuerauflage.de kaufen?
Wir ziehen mit dem Projekt
steuerauflage.de um.
Sind Sie am Kauf der Domain
steuerauflage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerauflage.de kaufen?
Platzen Erythrozyten schneller in einer 0,3%igen oder 0,9%igen Harnstofflösung?
Erythrozyten platzen schneller in einer 0,3%igen Harnstofflösung als in einer 0,9%igen Harnstofflösung. Dies liegt daran, dass eine höhere Konzentration von Harnstoff eine größere osmotische Belastung für die Zellen darstellt, was zu einem schnelleren Platzen der Zellmembran führt. **
Was bedeutet Steuerbelastung bei Steuererklärung?
Was bedeutet Steuerbelastung bei Steuererklärung? Die Steuerbelastung bezieht sich auf den Prozentsatz des Einkommens, der an Steuern gezahlt werden muss. Sie wird in der Regel anhand des Steuersatzes berechnet, der je nach Einkommenshöhe variiert. Eine hohe Steuerbelastung bedeutet, dass ein großer Teil des Einkommens an den Staat abgeführt werden muss, während eine niedrige Steuerbelastung bedeutet, dass weniger Steuern gezahlt werden müssen. Bei der Steuererklärung ist es wichtig, die Steuerbelastung korrekt zu berechnen, um mögliche Steuervorteile optimal auszunutzen. **


Ähnliche Suchbegriffe für Harnstofflösung
Top-Angebote
Produkte zum Begriff Harnstofflösung:
-
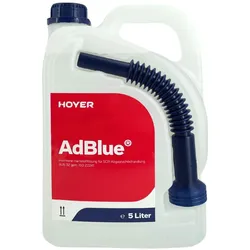
Hoyer AdBlue® HarnstofflösungHoyer AdBlue® 5 Liter â Harnstofflösung inklusive AusgieÃer Das Hoyer AdBlue® 5 Liter ist eine Harnstofflösung für entsprechend ausgelegte Dieselfahrzeuge mit SCR-Abgasnachbehandlung. Der praktische 5-Liter-Kanister wird inklusive AusgieÃer angeboten und ermöglicht dadurch ein komfortables Nachfüllen des AdBlue®-Tanks. AdBlue® für SCR-Abgasnachbehandlung AdBlue® wird bei Fahrzeugen mit SCR-System separat in einen dafür vorgesehenen Tank eingefüllt. Die Harnstofflösung ist Bestandteil des Abgasnachbehandlungssystems entsprechender Dieselfahrzeuge und darf nicht mit Dieselkraftstoff oder anderen Betriebsstoffen vermischt werden. Praktischer 5-Liter-Kanister mit AusgieÃer Die handliche GebindegröÃe eignet sich sowohl zum Nachfüllen als auch zur Bevorratung. Der mitgelieferte AusgieÃer erleichtert das Einfüllen der Harnstofflösung in den vorgesehenen AdBlue®-Tank. Vorteile auf einen Blick 5 Liter AdBlue® â praktische GebindegröÃe zum Nachfüllen Harnstofflösung â für entsprechend ausgelegte SCR-Systeme Inklusive AusgieÃer â erleichtert das saubere Nachfüllen Praktische Bevorratung â handliches Gebinde für Fahrzeug oder Garage Für Dieselfahrzeuge mit SCR â zur Befüllung des vorgesehenen AdBlue®-Tanks Hoyer AdBlue® 5 Liter für komfortables Nachfüllen Das Hoyer AdBlue® 5 Liter bietet eine praktische Harnstofflösung für geeignete SCR-Dieselfahrzeuge und lässt sich dank des mitgelieferten AusgieÃers komfortabel nachfüllen.19,08 €*Versand: 6,55 €Sichere Weiterleitung zum Anbieter
-
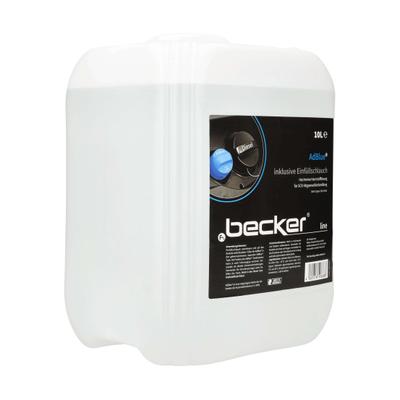
F.BECKER Harnstoff Harnstofflösung AdBlue 10L 80810001Die f.becker Harnstofflösung (AdBlue) ist ein Reduktionsmittel für Dieselmotoren. Es ist ein zusätzlicher Betriebsstoff, der in jedem dieselbetriebenen LKW oder PKW mit SCR-Technologie (selektive katalytische Reduktion) benötigt wird. Die...17,47 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Ist angebrochene AdBlue-Harnstofflösung im Kanister haltbar oder sollte sie rasch aufgebraucht werden? Bei manchen PKW ist der Behälter nicht besonders groß.
Angebrochene AdBlue-Harnstofflösung im Kanister sollte möglichst rasch aufgebraucht werden, da sie mit der Zeit an Wirksamkeit verlieren kann. AdBlue ist empfindlich gegenüber Verunreinigungen und kann bei längerer Lagerung seine Eigenschaften verändern. Es wird empfohlen, den Kanister innerhalb von 6 Monaten zu verbrauchen und die Haltbarkeitsangaben des Herstellers zu beachten. **
-
Welche Ausnahmen gelten im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen?
Es gibt verschiedene Ausnahmen im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen, wie zum Beispiel der Sparer-Pauschbetrag, der Freistellungsauftrag und die Abgeltungsteuer. Zudem können bestimmte Kapitalerträge wie zum Beispiel Dividenden oder Kursgewinne steuerfrei sein, wenn sie unter bestimmte Voraussetzungen fallen. Es ist wichtig, sich über die individuellen Regelungen und Ausnahmen im deutschen Steuerrecht zu informieren, um Steuervorteile optimal nutzen zu können. **
-
Wie funktioniert das Steuersystem in Deutschland? Was sind die Grundprinzipien der Besteuerung?
Das Steuersystem in Deutschland basiert auf dem Prinzip der Besteuerung nach der Leistungsfähigkeit, was bedeutet, dass Personen mit höherem Einkommen mehr Steuern zahlen. Zu den Grundprinzipien der Besteuerung gehören auch das Prinzip der Gleichmäßigkeit und das Prinzip der Steuergerechtigkeit. Die wichtigsten Steuerarten in Deutschland sind Einkommensteuer, Umsatzsteuer und Körperschaftsteuer. **
-
Wie unterscheidet sich die Besteuerung von natürlichen Personen und Unternehmen im Steuerrecht?
Die Besteuerung von natürlichen Personen erfolgt auf Grundlage des Einkommens, während Unternehmen auf Grundlage des Gewinns besteuert werden. Natürliche Personen zahlen Einkommensteuer, während Unternehmen Gewerbesteuer und Körperschaftsteuer zahlen müssen. Zudem gibt es für Unternehmen weitere steuerliche Regelungen wie die Umsatzsteuer und die Gewerbesteuer. **


Wie wirkt sich die aktuelle Gesetzgebung im Steuerrecht auf kleine Unternehmen aus?
Die aktuelle Gesetzgebung im Steuerrecht kann kleine Unternehmen belasten, da sie oft nicht über die Ressourcen verfügen, um komplexe Steuervorschriften zu erfüllen. Dies kann zu höheren Kosten und administrativem Aufwand führen. Einige Unternehmen könnten Schwierigkeiten haben, wettbewerbsfähig zu bleiben, wenn sie nicht in der Lage sind, mit den steuerlichen Anforderungen Schritt zu halten. **
Wie funktioniert das Steuersystem in einem demokratischen Staat? Was sind die grundlegenden Prinzipien der Besteuerung?
Das Steuersystem in einem demokratischen Staat basiert auf dem Prinzip der Besteuerung nach der Leistungsfähigkeit, was bedeutet, dass Bürger mit höherem Einkommen mehr Steuern zahlen. Die Steuern werden vom Staat erhoben, um öffentliche Ausgaben wie Bildung, Gesundheit und Infrastruktur zu finanzieren. Die Grundprinzipien der Besteuerung sind Gerechtigkeit, Einfachheit, Wirtschaftlichkeit und Effizienz. **
Top-Angebote
Produkte zum Begriff Harnstofflösung:
-
Kemetyl 3366010 HarnstofflösungInhalt [Liter]: 10; Gebindeart: Kanister; DIN/ISO: ISO 22241-4; geeignet für Motorart: Diesel; Fahrzeugausstattung: für Fahrzeuge mit SCR-System; Abgasnorm: Euro 4, Euro 5, Euro 6; Farbe: farblos; gebrauchsfertig: +; Flüssigkeit:28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hoyer AdBlue® HarnstofflösungHoyer AdBlue® 5 Liter â Harnstofflösung inklusive AusgieÃer Das Hoyer AdBlue® 5 Liter ist eine Harnstofflösung für entsprechend ausgelegte Dieselfahrzeuge mit SCR-Abgasnachbehandlung. Der praktische 5-Liter-Kanister wird inklusive AusgieÃer angeboten und ermöglicht dadurch ein komfortables Nachfüllen des AdBlue®-Tanks. AdBlue® für SCR-Abgasnachbehandlung AdBlue® wird bei Fahrzeugen mit SCR-System separat in einen dafür vorgesehenen Tank eingefüllt. Die Harnstofflösung ist Bestandteil des Abgasnachbehandlungssystems entsprechender Dieselfahrzeuge und darf nicht mit Dieselkraftstoff oder anderen Betriebsstoffen vermischt werden. Praktischer 5-Liter-Kanister mit AusgieÃer Die handliche GebindegröÃe eignet sich sowohl zum Nachfüllen als auch zur Bevorratung. Der mitgelieferte AusgieÃer erleichtert das Einfüllen der Harnstofflösung in den vorgesehenen AdBlue®-Tank. Vorteile auf einen Blick 5 Liter AdBlue® â praktische GebindegröÃe zum Nachfüllen Harnstofflösung â für entsprechend ausgelegte SCR-Systeme Inklusive AusgieÃer â erleichtert das saubere Nachfüllen Praktische Bevorratung â handliches Gebinde für Fahrzeug oder Garage Für Dieselfahrzeuge mit SCR â zur Befüllung des vorgesehenen AdBlue®-Tanks Hoyer AdBlue® 5 Liter für komfortables Nachfüllen Das Hoyer AdBlue® 5 Liter bietet eine praktische Harnstofflösung für geeignete SCR-Dieselfahrzeuge und lässt sich dank des mitgelieferten AusgieÃers komfortabel nachfüllen.19,08 €*Versand: 6,55 €Sichere Weiterleitung zum Anbieter
-
Platzen Erythrozyten schneller in einer 0,3%igen oder 0,9%igen Harnstofflösung?
Erythrozyten platzen schneller in einer 0,3%igen Harnstofflösung als in einer 0,9%igen Harnstofflösung. Dies liegt daran, dass eine höhere Konzentration von Harnstoff eine größere osmotische Belastung für die Zellen darstellt, was zu einem schnelleren Platzen der Zellmembran führt. **
-
Was bedeutet Steuerbelastung bei Steuererklärung?
Was bedeutet Steuerbelastung bei Steuererklärung? Die Steuerbelastung bezieht sich auf den Prozentsatz des Einkommens, der an Steuern gezahlt werden muss. Sie wird in der Regel anhand des Steuersatzes berechnet, der je nach Einkommenshöhe variiert. Eine hohe Steuerbelastung bedeutet, dass ein großer Teil des Einkommens an den Staat abgeführt werden muss, während eine niedrige Steuerbelastung bedeutet, dass weniger Steuern gezahlt werden müssen. Bei der Steuererklärung ist es wichtig, die Steuerbelastung korrekt zu berechnen, um mögliche Steuervorteile optimal auszunutzen. **
-
Ist angebrochene AdBlue-Harnstofflösung im Kanister haltbar oder sollte sie rasch aufgebraucht werden? Bei manchen PKW ist der Behälter nicht besonders groß.
Angebrochene AdBlue-Harnstofflösung im Kanister sollte möglichst rasch aufgebraucht werden, da sie mit der Zeit an Wirksamkeit verlieren kann. AdBlue ist empfindlich gegenüber Verunreinigungen und kann bei längerer Lagerung seine Eigenschaften verändern. Es wird empfohlen, den Kanister innerhalb von 6 Monaten zu verbrauchen und die Haltbarkeitsangaben des Herstellers zu beachten. **
-
Welche Ausnahmen gelten im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen?
Es gibt verschiedene Ausnahmen im deutschen Steuerrecht für die Besteuerung von Kapitalerträgen, wie zum Beispiel der Sparer-Pauschbetrag, der Freistellungsauftrag und die Abgeltungsteuer. Zudem können bestimmte Kapitalerträge wie zum Beispiel Dividenden oder Kursgewinne steuerfrei sein, wenn sie unter bestimmte Voraussetzungen fallen. Es ist wichtig, sich über die individuellen Regelungen und Ausnahmen im deutschen Steuerrecht zu informieren, um Steuervorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Harnstofflösung
-
F.BECKER Harnstoff Harnstofflösung AdBlue 10L 80810001Die f.becker Harnstofflösung (AdBlue) ist ein Reduktionsmittel für Dieselmotoren. Es ist ein zusätzlicher Betriebsstoff, der in jedem dieselbetriebenen LKW oder PKW mit SCR-Technologie (selektive katalytische Reduktion) benötigt wird. Die...17,47 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert das Steuersystem in Deutschland? Was sind die Grundprinzipien der Besteuerung?
Das Steuersystem in Deutschland basiert auf dem Prinzip der Besteuerung nach der Leistungsfähigkeit, was bedeutet, dass Personen mit höherem Einkommen mehr Steuern zahlen. Zu den Grundprinzipien der Besteuerung gehören auch das Prinzip der Gleichmäßigkeit und das Prinzip der Steuergerechtigkeit. Die wichtigsten Steuerarten in Deutschland sind Einkommensteuer, Umsatzsteuer und Körperschaftsteuer. **
-
Wie unterscheidet sich die Besteuerung von natürlichen Personen und Unternehmen im Steuerrecht?
Die Besteuerung von natürlichen Personen erfolgt auf Grundlage des Einkommens, während Unternehmen auf Grundlage des Gewinns besteuert werden. Natürliche Personen zahlen Einkommensteuer, während Unternehmen Gewerbesteuer und Körperschaftsteuer zahlen müssen. Zudem gibt es für Unternehmen weitere steuerliche Regelungen wie die Umsatzsteuer und die Gewerbesteuer. **
-
Wie wirkt sich die aktuelle Gesetzgebung im Steuerrecht auf kleine Unternehmen aus?
Die aktuelle Gesetzgebung im Steuerrecht kann kleine Unternehmen belasten, da sie oft nicht über die Ressourcen verfügen, um komplexe Steuervorschriften zu erfüllen. Dies kann zu höheren Kosten und administrativem Aufwand führen. Einige Unternehmen könnten Schwierigkeiten haben, wettbewerbsfähig zu bleiben, wenn sie nicht in der Lage sind, mit den steuerlichen Anforderungen Schritt zu halten. **
-
Wie funktioniert das Steuersystem in einem demokratischen Staat? Was sind die grundlegenden Prinzipien der Besteuerung?
Das Steuersystem in einem demokratischen Staat basiert auf dem Prinzip der Besteuerung nach der Leistungsfähigkeit, was bedeutet, dass Bürger mit höherem Einkommen mehr Steuern zahlen. Die Steuern werden vom Staat erhoben, um öffentliche Ausgaben wie Bildung, Gesundheit und Infrastruktur zu finanzieren. Die Grundprinzipien der Besteuerung sind Gerechtigkeit, Einfachheit, Wirtschaftlichkeit und Effizienz. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.