Domain steuerauflage.de kaufen?
Wir ziehen mit dem Projekt
steuerauflage.de um.
Sind Sie am Kauf der Domain
steuerauflage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerauflage.de kaufen?
Was bedeutet "skalierbar" im IT-Kontext?
Im IT-Kontext bedeutet "skalierbar", dass ein System oder eine Anwendung in der Lage ist, sich an unterschiedliche Anforderungen anzupassen und zu wachsen, ohne dabei an Leistung oder Effizienz zu verlieren. Es ermöglicht die einfache Erweiterung der Ressourcen, wie z.B. Speicherplatz, Rechenleistung oder Benutzeranzahl, um den steigenden Bedarf zu decken. Skalierbare Systeme sind flexibel und können sich sowohl horizontal (durch Hinzufügen weiterer Komponenten) als auch vertikal (durch Erhöhung der Kapazität vorhandener Komponenten) anpassen. **
Wie kann man sicherstellen, dass ein Geschäftsmodell skalierbar ist?
Um sicherzustellen, dass ein Geschäftsmodell skalierbar ist, sollte man von Anfang an auf Effizienz und Automatisierung setzen. Zudem ist es wichtig, regelmäßig Feedback von Kunden einzuholen und das Geschäftsmodell entsprechend anzupassen. Schließlich sollte man auch darauf achten, dass das Geschäftsmodell flexibel genug ist, um auf Veränderungen im Markt reagieren zu können. **
Ähnliche Suchbegriffe für Skalierbar
Top-Angebote
Produkte zum Begriff Skalierbar:
-
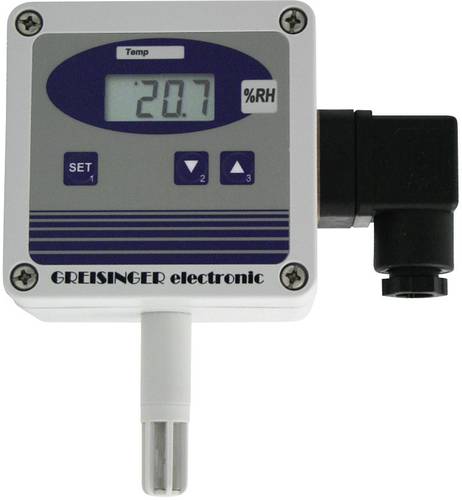
Greisinger GHTU-1R-MP Luftfeuchte-Messumformer 0 % rF 100 % rF Signal frei skalierbar 603351Die Luftfeuchte-/Temperatur-Messumformer bieten dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten, die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU- MP für nahezu alle Anwendungen einsetzen.385,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Unternehmen sicherstellen, dass ihre Geschäftsprozesse skalierbar sind?
Unternehmen können sicherstellen, dass ihre Geschäftsprozesse skalierbar sind, indem sie flexible und automatisierte Prozesse implementieren, die mit dem Wachstum des Unternehmens mithalten können. Außerdem sollten sie regelmäßig ihre Prozesse überprüfen und optimieren, um Engpässe zu identifizieren und zu beseitigen. Die Nutzung von Cloud-Technologien und skalierbaren IT-Infrastrukturen kann ebenfalls dazu beitragen, die Skalierbarkeit der Geschäftsprozesse zu gewährleisten. **
-
Wie kann man sicherstellen, dass ein Geschäftsmodell skalierbar ist?
Ein skalierbares Geschäftsmodell sollte über automatisierte Prozesse verfügen, um das Wachstum zu unterstützen. Es ist wichtig, dass das Geschäftsmodell flexibel genug ist, um auf Veränderungen im Markt reagieren zu können. Zudem sollte das Geschäftsmodell über klare Wachstumsstrategien und langfristige Ziele verfügen. **
-
Wie kann die Leistungsfähigkeit dieser Technologie skalierbar gestaltet werden?
Die Leistungsfähigkeit dieser Technologie kann durch die Verwendung von skalierbaren Systemen und Infrastrukturen verbessert werden. Durch die Implementierung von Parallelverarbeitung und verteilten Systemen kann die Skalierbarkeit erhöht werden. Außerdem ist es wichtig, regelmäßige Performance-Tests durchzuführen und die Technologie kontinuierlich zu optimieren. **
-
Was sind die entscheidenden Faktoren, die eine Technologie skalierbar machen?
Die entscheidenden Faktoren, die eine Technologie skalierbar machen, sind eine flexible Architektur, die es ermöglicht, Ressourcen je nach Bedarf zu skalieren, eine effiziente Datenverarbeitung, um große Datenmengen zu bewältigen, und automatisierte Prozesse, um den Betrieb und die Wartung der Technologie zu vereinfachen. **
Wie kann ein Unternehmen sicherstellen, dass sein Geschäftsmodell skalierbar ist?
Ein Unternehmen kann sicherstellen, dass sein Geschäftsmodell skalierbar ist, indem es von Anfang an auf flexible Prozesse setzt, die einfach repliziert und angepasst werden können. Zudem ist es wichtig, frühzeitig in Technologien und Automatisierung zu investieren, um das Wachstum zu unterstützen. Schließlich sollte das Unternehmen regelmäßig Feedback von Kunden und Mitarbeitern einholen, um das Geschäftsmodell kontinuierlich zu optimieren. **
Was bedeutet Steuerbelastung bei Steuererklärung?
Was bedeutet Steuerbelastung bei Steuererklärung? Die Steuerbelastung bezieht sich auf den Prozentsatz des Einkommens, der an Steuern gezahlt werden muss. Sie wird in der Regel anhand des Steuersatzes berechnet, der je nach Einkommenshöhe variiert. Eine hohe Steuerbelastung bedeutet, dass ein großer Teil des Einkommens an den Staat abgeführt werden muss, während eine niedrige Steuerbelastung bedeutet, dass weniger Steuern gezahlt werden müssen. Bei der Steuererklärung ist es wichtig, die Steuerbelastung korrekt zu berechnen, um mögliche Steuervorteile optimal auszunutzen. **
Top-Angebote
Produkte zum Begriff Skalierbar:
-
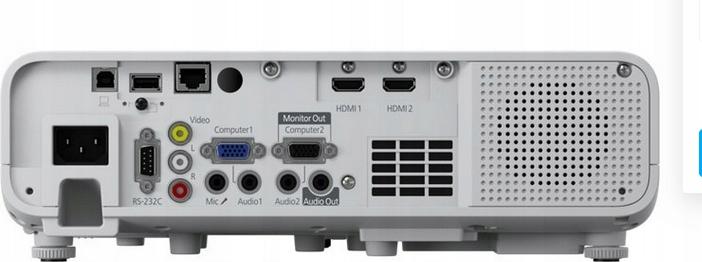
Laserprojektor Full HD 4600 Lumen kabellos, skalierbar 310 Zoll Epson EB-L260FKabelloser Laserprojektor Präsentieren Sie Full-HD-Materialien ganz einfach mit dem Projektor mit skalierbarem Bild bis zu 310 Zoll, Streaming-Funktion und Option zum Teilen von Inhalten. EB-L260F, ausgestattet mit fortschrittlichen Funktionen, ist der grundlegende kabellose Full-HD-Laserprojektor, ideal für jede Arbeitsumgebung. Er bietet eine Helligkeit von 4600 Lumen, verschiedene kabellose und kabelgebundene Anschlussmöglichkeiten und bietet eine skalierbare Bildgröße mit einer Diagonale von bis zu 310 Zoll.Heben Sie sich durch Display-Qualität hervorDieser hervorragende Full-HD-Laserprojektor ermöglicht den Einstieg in die nächste Stufe von Leistung und Zuverlässigkeit der Lasertechnologie ohne zusätzliche Kosten. Dank des hohen Kontrastverhältnisses von 2 500 000:1 und der 3LCD-Technologie liefert er professionelle, außergewöhnliche und klare Projektionen in jeder Arbeitsumgebung und hält Ihr Publikum engagiert.Einfache Einrichtung und AnschlussoptionenDie Funktion zum automatisc2188,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
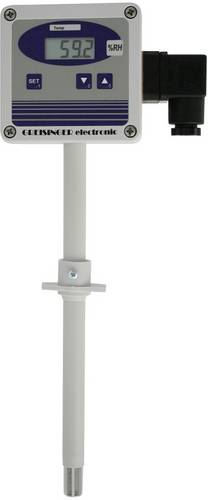
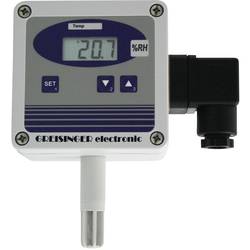
Greisinger GRHU-1R-MP Luftfeuchte-Messumformer 0% rF 100% rF Signal frei skalierbarDie Luftfeuchte Messumformer bietet dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU-MP für nahezu alle Anwendungen einsetzen.214,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GHTU-1R-MP Luftfeuchte-Messumformer 0 % rF 100 % rF Signal frei skalierbar 603351Die Luftfeuchte-/Temperatur-Messumformer bieten dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten, die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU- MP für nahezu alle Anwendungen einsetzen.385,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "skalierbar" im IT-Kontext?
Im IT-Kontext bedeutet "skalierbar", dass ein System oder eine Anwendung in der Lage ist, sich an unterschiedliche Anforderungen anzupassen und zu wachsen, ohne dabei an Leistung oder Effizienz zu verlieren. Es ermöglicht die einfache Erweiterung der Ressourcen, wie z.B. Speicherplatz, Rechenleistung oder Benutzeranzahl, um den steigenden Bedarf zu decken. Skalierbare Systeme sind flexibel und können sich sowohl horizontal (durch Hinzufügen weiterer Komponenten) als auch vertikal (durch Erhöhung der Kapazität vorhandener Komponenten) anpassen. **
-
Wie kann man sicherstellen, dass ein Geschäftsmodell skalierbar ist?
Um sicherzustellen, dass ein Geschäftsmodell skalierbar ist, sollte man von Anfang an auf Effizienz und Automatisierung setzen. Zudem ist es wichtig, regelmäßig Feedback von Kunden einzuholen und das Geschäftsmodell entsprechend anzupassen. Schließlich sollte man auch darauf achten, dass das Geschäftsmodell flexibel genug ist, um auf Veränderungen im Markt reagieren zu können. **
-
Wie können Unternehmen sicherstellen, dass ihre Geschäftsprozesse skalierbar sind?
Unternehmen können sicherstellen, dass ihre Geschäftsprozesse skalierbar sind, indem sie flexible und automatisierte Prozesse implementieren, die mit dem Wachstum des Unternehmens mithalten können. Außerdem sollten sie regelmäßig ihre Prozesse überprüfen und optimieren, um Engpässe zu identifizieren und zu beseitigen. Die Nutzung von Cloud-Technologien und skalierbaren IT-Infrastrukturen kann ebenfalls dazu beitragen, die Skalierbarkeit der Geschäftsprozesse zu gewährleisten. **
-
Wie kann man sicherstellen, dass ein Geschäftsmodell skalierbar ist?
Ein skalierbares Geschäftsmodell sollte über automatisierte Prozesse verfügen, um das Wachstum zu unterstützen. Es ist wichtig, dass das Geschäftsmodell flexibel genug ist, um auf Veränderungen im Markt reagieren zu können. Zudem sollte das Geschäftsmodell über klare Wachstumsstrategien und langfristige Ziele verfügen. **
Ähnliche Suchbegriffe für Skalierbar
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GRHU-1K-MP Luftfeuchte-Messumformer 0% rF 100% rF Signal frei skalierbarDie Luftfeuchte Messumformer bietet dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU-MP für nahezu alle Anwendungen einsetzen.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GRHU-1R-MP Luftfeuchte-Messumformer 0 % rF 100 % rF Signal frei skalierbar 603369Die Luftfeuchte Messumformer bietet dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU-MP für nahezu alle Anwendungen einsetzen.214,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Leistungsfähigkeit dieser Technologie skalierbar gestaltet werden?
Die Leistungsfähigkeit dieser Technologie kann durch die Verwendung von skalierbaren Systemen und Infrastrukturen verbessert werden. Durch die Implementierung von Parallelverarbeitung und verteilten Systemen kann die Skalierbarkeit erhöht werden. Außerdem ist es wichtig, regelmäßige Performance-Tests durchzuführen und die Technologie kontinuierlich zu optimieren. **
-
Was sind die entscheidenden Faktoren, die eine Technologie skalierbar machen?
Die entscheidenden Faktoren, die eine Technologie skalierbar machen, sind eine flexible Architektur, die es ermöglicht, Ressourcen je nach Bedarf zu skalieren, eine effiziente Datenverarbeitung, um große Datenmengen zu bewältigen, und automatisierte Prozesse, um den Betrieb und die Wartung der Technologie zu vereinfachen. **
-
Wie kann ein Unternehmen sicherstellen, dass sein Geschäftsmodell skalierbar ist?
Ein Unternehmen kann sicherstellen, dass sein Geschäftsmodell skalierbar ist, indem es von Anfang an auf flexible Prozesse setzt, die einfach repliziert und angepasst werden können. Zudem ist es wichtig, frühzeitig in Technologien und Automatisierung zu investieren, um das Wachstum zu unterstützen. Schließlich sollte das Unternehmen regelmäßig Feedback von Kunden und Mitarbeitern einholen, um das Geschäftsmodell kontinuierlich zu optimieren. **
-
Was bedeutet Steuerbelastung bei Steuererklärung?
Was bedeutet Steuerbelastung bei Steuererklärung? Die Steuerbelastung bezieht sich auf den Prozentsatz des Einkommens, der an Steuern gezahlt werden muss. Sie wird in der Regel anhand des Steuersatzes berechnet, der je nach Einkommenshöhe variiert. Eine hohe Steuerbelastung bedeutet, dass ein großer Teil des Einkommens an den Staat abgeführt werden muss, während eine niedrige Steuerbelastung bedeutet, dass weniger Steuern gezahlt werden müssen. Bei der Steuererklärung ist es wichtig, die Steuerbelastung korrekt zu berechnen, um mögliche Steuervorteile optimal auszunutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.